
ยอดบิลและภาษี
บทนี้อธิบายว่า Senfos คิดยอดเงินอย่างไร ตั้งแต่ราคาสินค้าที่สแกนเข้ามา จนถึงยอดที่ลูกค้าต้องจ่ายจริง เมื่อเข้าใจลำดับการคิดแล้ว คุณจะตรวจสอบตัวเลขบนใบเสร็จและบนเอกสารได้ด้วยตนเอง และอธิบายให้ลูกค้าหรือพนักงานเข้าใจได้ทันทีเมื่อมีคำถาม
เนื้อหาในบทนี้ใช้ได้กับทั้งบิลจากหน้าร้านและเอกสารในหลังร้าน จุดที่สองฝั่งคิดต่างกันมีอยู่ 2 เรื่อง และได้แยกอธิบายไว้ในหัวข้อ 1.8 และ 1.9
1.1 ชื่อยอดเงินที่คุณจะเห็นบนหน้าจอ
หัวข้อที่มีชื่อว่า “1.1 ชื่อยอดเงินที่คุณจะเห็นบนหน้าจอ”ก่อนเข้าสู่สูตรการคำนวณ ขอแนะนำให้ทำความรู้จักชื่อยอดเงินแต่ละตัวก่อน เนื่องจากชื่อเหล่านี้จะปรากฏทั้งบนหน้าชำระเงิน บนใบเสร็จ บนหน้าเอกสาร และในรายงาน โดยมีความหมายเดียวกันเสมอ
| ชื่อที่เห็น | ความหมาย |
|---|---|
| ยอดรวม | ราคาสินค้าคูณจำนวน รวมทุกรายการ ยังไม่หักส่วนลดใด ๆ |
| ส่วนลดรายการ | ส่วนลดที่ให้เฉพาะสินค้าบางรายการ |
| ส่วนลดท้ายบิล | ส่วนลดที่ให้กับทั้งบิล เช่น ลดอีก 10 เปอร์เซ็นต์ |
| ค่าบริการ | ค่าบริการที่บวกเพิ่มจากยอดสินค้า ตามอัตราที่ร้านกำหนด |
| มูลค่าสินค้า | ยอดสินค้าที่ยังไม่รวมภาษีมูลค่าเพิ่ม ซึ่งเป็นยอดที่ใช้อ้างอิงทางภาษี |
| ภาษีมูลค่าเพิ่ม | ภาษีที่คิดจากมูลค่าสินค้าตามอัตราที่ร้านตั้งไว้ |
| ยอดสุทธิ | มูลค่าสินค้าบวกภาษีมูลค่าเพิ่ม เป็นยอดของบิลอย่างเป็นทางการ |
| ปัดเศษ | ส่วนต่างที่เกิดจากการปัดยอดเงินสดให้ลงตัว อาจเป็นบวกหรือลบก็ได้ |
| ยอดที่ต้องชำระ | ยอดสุทธิบวกปัดเศษ คือจำนวนเงินที่ลูกค้าจ่ายจริง |
ข้อสังเกตที่สำคัญคือ ยอดสุทธิไม่รวมการปัดเศษ การปัดเศษเป็นรายการแยกต่างหากที่เกิดขึ้นเฉพาะตอนรับเงินสด ด้วยเหตุนี้ยอดสุทธิบนใบเสร็จจึงอาจต่างจากจำนวนเงินที่รับมาเล็กน้อย ซึ่งถือว่าถูกต้อง
1.2 ลำดับการคิดยอด 7 ขั้น
หัวข้อที่มีชื่อว่า “1.2 ลำดับการคิดยอด 7 ขั้น”โปรแกรมคิดยอดตามลำดับนี้เสมอ และคิดใหม่ทั้งชุดทุกครั้งที่มีการเปลี่ยนแปลงในบิล ไม่ว่าจะเพิ่มสินค้า แก้จำนวน หรือให้ส่วนลด
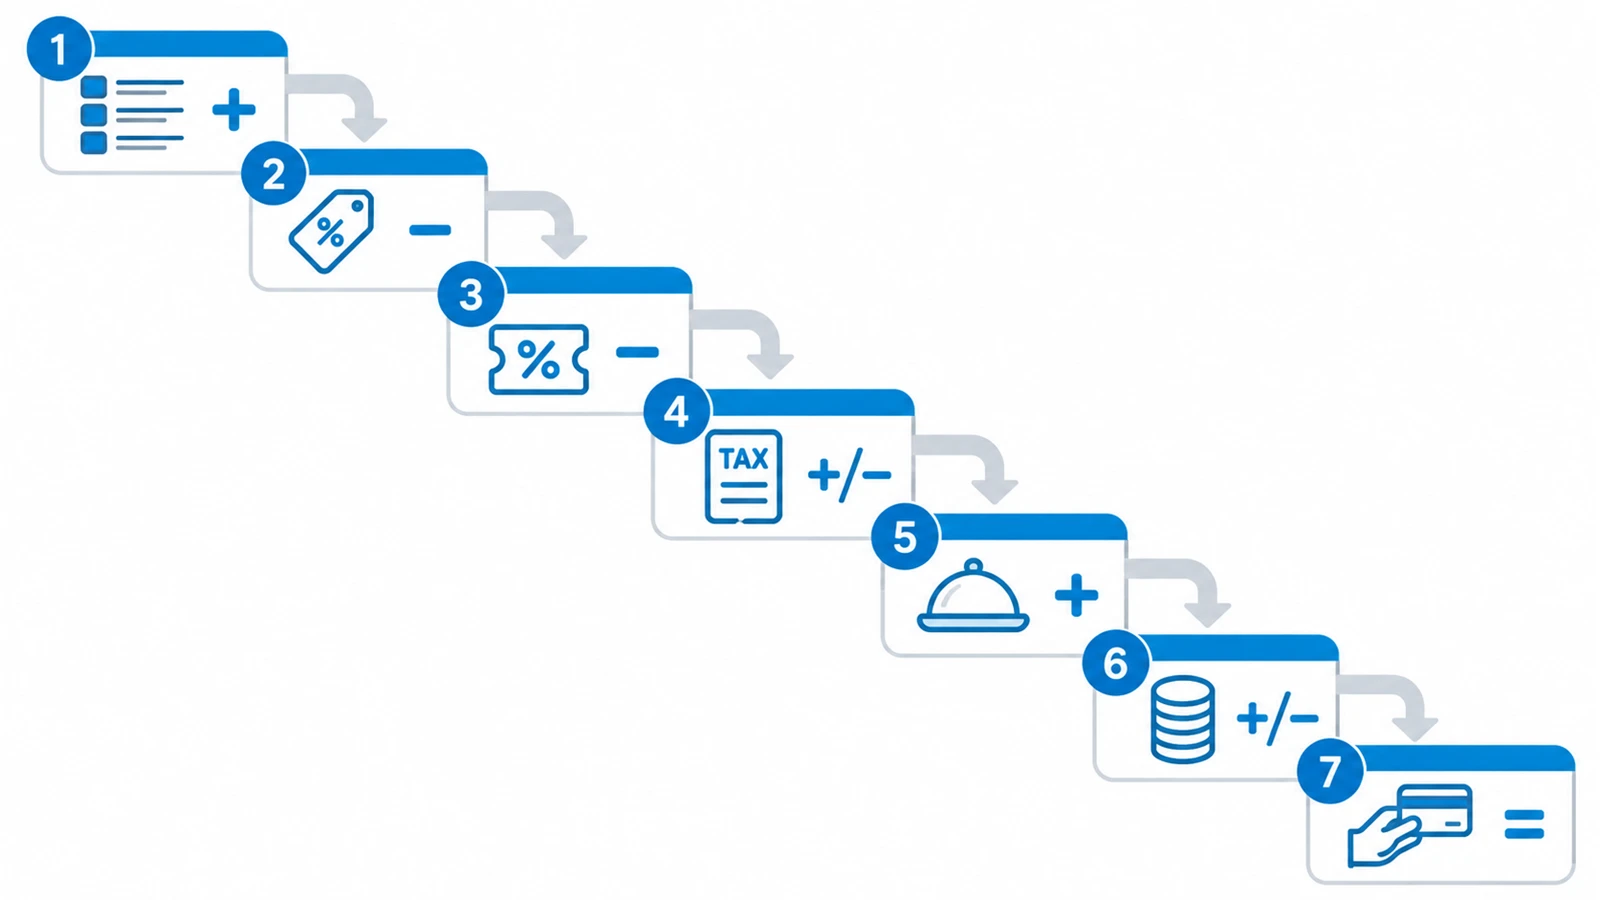
- รวมยอดสินค้าทุกรายการ โดยคิดจากราคาคูณจำนวน ได้เป็นยอดรวม
- หักส่วนลดรายการ ที่ให้กับสินค้าแต่ละตัว ได้เป็นยอดรวมหลังหักส่วนลดรายการ
- หักส่วนลดท้ายบิล ตามที่พนักงานให้หรือที่โปรโมชันคำนวณให้
- หักส่วนลดจากโปรโมชัน ที่ระบบเพิ่มเข้ามาเป็นรายการของตัวเอง
- บวกค่าบริการ ถ้าร้านตั้งอัตราค่าบริการไว้
- แยกภาษีมูลค่าเพิ่มออกจากยอด หรือบวกภาษีเข้าไป ขึ้นอยู่กับว่าร้านตั้งราคาแบบรวมภาษีหรือแยกภาษี ได้เป็นมูลค่าสินค้าและภาษีมูลค่าเพิ่ม จากนั้นรวมกันเป็นยอดสุทธิ
- ปัดเศษเมื่อรับเงินสด ได้เป็นยอดที่ต้องชำระและเงินทอน
1.3 ราคารวมภาษีกับราคาแยกภาษี
หัวข้อที่มีชื่อว่า “1.3 ราคารวมภาษีกับราคาแยกภาษี”ร้านของคุณเลือกได้ว่าราคาสินค้าที่ป้อนไว้เป็นราคาที่รวมภาษีมูลค่าเพิ่มแล้วหรือยัง การตั้งค่านี้อยู่ในหน้าตั้งค่าระบบ และมีผลกับทุกบิลตั้งแต่บิลแรก จึงควรตัดสินใจให้แน่นอนก่อนเริ่มป้อนราคาสินค้า
| รูปแบบ | ความหมาย | วิธีที่โปรแกรมคิด |
|---|---|---|
| ราคารวมภาษี | ราคาที่ติดหน้าร้านคือราคาที่ลูกค้าจ่ายจริงแล้ว | ถอดภาษีออกจากยอด เพื่อให้ได้มูลค่าสินค้า |
| ราคาแยกภาษี | ราคาที่ป้อนยังไม่รวมภาษี ต้องบวกภาษีเพิ่มตอนคิดเงิน | บวกภาษีจากมูลค่าสินค้า |
สูตรที่โปรแกรมใช้มีดังนี้ โดย 7 คืออัตราภาษีที่ร้านตั้งไว้
- ราคารวมภาษี มูลค่าสินค้า เท่ากับ ยอดหลังหักส่วนลด คูณ 100 หารด้วย 107 จากนั้นภาษีคือส่วนที่เหลือ
- ราคาแยกภาษี มูลค่าสินค้าคือยอดหลังหักส่วนลดโดยตรง แล้วภาษีคือมูลค่าสินค้าคูณ 7 เปอร์เซ็นต์
สินค้าที่ไม่คิดภาษีอยู่ในบิลเดียวกันได้ เช่น ร้านที่ขายทั้งของสดและของใช้ โปรแกรมจะแยกยอดสินค้าที่คิดภาษีออกจากยอดสินค้าที่ไม่คิดภาษีให้โดยอัตโนมัติ แล้วคิดภาษีเฉพาะส่วนแรกเท่านั้น ส่วนลดท้ายบิลก็จะถูกเฉลี่ยลงทั้งสองส่วนตามสัดส่วนของยอดสินค้าราคาปกติในแต่ละส่วน (ฐานเดียวกับที่ใช้คิดส่วนลดท้ายบิล ตามหัวข้อ 1.9) เพื่อให้ฐานภาษีถูกต้อง และยอดของแต่ละรายการรวมกันเท่ากับยอดของบิลพอดี
1.4 ตัวอย่างคำนวณจริงหนึ่งบิล
หัวข้อที่มีชื่อว่า “1.4 ตัวอย่างคำนวณจริงหนึ่งบิล”ตัวอย่างนี้ใช้บิลเดียวกันคำนวณสองแบบ เพื่อให้เห็นว่าการตั้งราคาแบบรวมภาษีกับแยกภาษีให้ผลต่างกันอย่างไร โดยร้านตั้งอัตราภาษีไว้ที่ 7 เปอร์เซ็นต์ และให้ส่วนลดท้ายบิล 10 เปอร์เซ็นต์
รายการในบิล
| สินค้า | จำนวน | ราคาต่อหน่วย | ส่วนลดรายการ | รวมรายการ | คิดภาษี |
|---|---|---|---|---|---|
| สินค้า ก | 2 | 100.00 | — | 200.00 | คิด |
| สินค้า ข | 1 | 350.00 | 50.00 | 300.00 | คิด |
| สินค้า ค (ของสด) | 1 | 80.00 | — | 80.00 | ไม่คิด |
ขั้นที่ 1 ถึง 4 รวมยอดและหักส่วนลด
| รายการ | จำนวนเงิน |
|---|---|
| ยอดรวมก่อนหักส่วนลด | 630.00 |
| หัก ส่วนลดรายการ | 50.00 |
| ยอดรวมหลังหักส่วนลดรายการ | 580.00 |
| หัก ส่วนลดท้ายบิล 10 เปอร์เซ็นต์ | 28.00 |
| ยอดหลังหักส่วนลดทั้งหมด | 552.00 |
ตัวเลขส่วนลดท้ายบิล 28.00 บาทมาจากการคิด 10 เปอร์เซ็นต์ของ 280.00 บาท ซึ่งเป็นยอดของสินค้าราคาปกติเท่านั้น ไม่ใช่ 10 เปอร์เซ็นต์ของ 580.00 บาท เหตุผลอยู่ในหัวข้อ 1.9
ขั้นที่ 6 แยกภาษีและรวมเป็นยอดสุทธิ
ส่วนลดท้ายบิล 28.00 บาทแบ่งตามยอดสินค้าราคาปกติของแต่ละส่วน คือ สินค้า ก 200.00 บาท (คิดภาษี) และสินค้า ค 80.00 บาท (ไม่คิดภาษี) จึงเป็นส่วนคิดภาษี 20.00 บาท และส่วนไม่คิดภาษี 8.00 บาท ยอดส่วนคิดภาษีจึงเหลือ 200.00 + 300.00 − 20.00 = 480.00 บาท และส่วนไม่คิดภาษีเหลือ 80.00 − 8.00 = 72.00 บาท
| รายการ | ราคารวมภาษี | ราคาแยกภาษี |
|---|---|---|
| มูลค่าสินค้าที่คิดภาษี | 448.60 | 480.00 |
| มูลค่าสินค้าที่ไม่คิดภาษี | 72.00 | 72.00 |
| มูลค่าสินค้ารวม | 520.60 | 552.00 |
| ภาษีมูลค่าเพิ่ม | 31.40 | 33.60 |
| ยอดสุทธิ | 552.00 | 585.60 |
จะเห็นว่าเมื่อตั้งราคาแบบรวมภาษี ยอดสุทธิจะเท่ากับยอดหลังหักส่วนลดพอดี เพราะภาษีถูกรวมอยู่ในราคาตั้งแต่แรก ส่วนเมื่อตั้งราคาแบบแยกภาษี ยอดสุทธิจะสูงขึ้นตามภาษีที่บวกเพิ่ม
1.5 ค่าบริการ
หัวข้อที่มีชื่อว่า “1.5 ค่าบริการ”หากร้านของคุณตั้งอัตราค่าบริการไว้ โปรแกรมจะคิดค่าบริการจากยอดหลังหักส่วนลดทั้งหมด แล้วบวกเข้าไปก่อนคำนวณภาษี
มีข้อควรทราบ 2 ประการ
- สินค้าที่ตั้งไว้ว่าไม่คิดค่าบริการจะถูกกันออก โปรแกรมจะลดค่าบริการลงตามสัดส่วนของยอดสินค้ากลุ่มนั้น คุณจึงไม่ต้องคำนวณเอง
- ค่าบริการถือเป็นรายการที่คิดภาษีเสมอ แม้บิลนั้นจะมีสินค้าที่ไม่คิดภาษีปนอยู่ก็ตาม
สูตรที่โปรแกรมใช้
ค่าบริการ = ยอดหลังหักส่วนลดทั้งหมด × อัตราค่าบริการ × (1 − ยอดสุทธิของรายการที่ไม่คิดค่าบริการ ÷ ยอดสุทธิของทุกรายการ)
(ร้านที่ตั้งราคาแบบแยกภาษี ใช้มูลค่าก่อนภาษีของรายการแทนยอดสุทธิ ตามตัวอย่างที่สองด้านล่าง)
จากนั้นโปรแกรมจะบวกค่าบริการเข้าในส่วนที่คิดภาษี แล้วจึงแยกภาษีตามขั้นที่ 6 ของหัวข้อ 1.4 ดังนั้นร้านที่ตั้งราคาแบบรวมภาษี ค่าบริการจะถือว่ารวมภาษีอยู่แล้ว ส่วนร้านที่ตั้งราคาแบบแยกภาษี ภาษีจะถูกบวกเพิ่มจากค่าบริการ
ตัวอย่าง ใช้บิลเดียวกับหัวข้อ 1.4 แบบราคารวมภาษี ร้านตั้งค่าบริการ 10 เปอร์เซ็นต์ และตั้งสินค้า ค (ของสด) ไว้ว่าไม่คิดค่าบริการ
| รายการ | จำนวนเงิน |
|---|---|
| ยอดหลังหักส่วนลดทั้งหมด | 552.00 |
| ยอดสุทธิของสินค้า ก และ ข (คิดค่าบริการ) | 480.00 |
| ยอดสุทธิของสินค้า ค (ไม่คิดค่าบริการ) | 72.00 |
| ค่าบริการ = 552.00 × 10% × (1 − 72.00 ÷ 552.00) | 48.00 |
| ยอดส่วนที่คิดภาษี = 480.00 + 48.00 | 528.00 |
| มูลค่าส่วนที่คิดภาษี = 528.00 × 100 ÷ 107 | 493.46 |
| มูลค่าสินค้าที่ไม่คิดภาษี | 72.00 |
| ภาษีมูลค่าเพิ่ม | 34.54 |
| ยอดสุทธิ | 600.00 |
ร้านที่ตั้งราคาแบบแยกภาษี โปรแกรมจะคิดสัดส่วนในสูตรจากมูลค่าก่อนภาษีของแต่ละรายการ ให้เป็นหน่วยเดียวกับยอดหลังหักส่วนลด บิลเดียวกันนี้จึงได้ค่าบริการเท่ากันที่ 48.00 บาท
| รายการ | จำนวนเงิน |
|---|---|
| ยอดหลังหักส่วนลดทั้งหมด (ก่อนภาษี) | 552.00 |
| ค่าบริการ = 552.00 × 10% × (1 − 72.00 ÷ 552.00) | 48.00 |
| มูลค่าส่วนที่คิดภาษี = 480.00 + 48.00 | 528.00 |
| มูลค่าสินค้าที่ไม่คิดภาษี | 72.00 |
| ภาษีมูลค่าเพิ่ม = 528.00 × 7% | 36.96 |
| ยอดสุทธิ | 636.96 |
1.6 การปัดเศษเงินสดและเงินทอน
หัวข้อที่มีชื่อว่า “1.6 การปัดเศษเงินสดและเงินทอน”การปัดเศษเกิดขึ้น เฉพาะเมื่อมีการรับเงินสด หรือรับเป็นเงินตราต่างประเทศเท่านั้น หากลูกค้าชำระด้วยการโอน บัตรเครดิต หรือช่องทางอื่นทั้งหมด จะไม่มีการปัดเศษ และยอดที่ต้องชำระจะเท่ากับยอดสุทธิพอดี
ร้านกำหนดวิธีปัดเศษได้ในหน้า ตั้งค่า POS ด้วย 2 ช่องประกอบกัน คือ การปัดเศษเงินสด ซึ่งกำหนดหน่วยที่ต้องการให้ลงตัว และ วิธีการปัดเศษ ซึ่งกำหนดทิศทาง ชื่อตัวเลือกในตารางตรงกับที่เห็นในโปรแกรม ตัวเลือก มีเศษสตางค์ หมายถึงให้ลงตัวที่ทุก 25 สตางค์
| การปัดเศษเงินสด | วิธีการปัดเศษ | ยอดสุทธิ 552.30 จะกลายเป็น | ปัดเศษ |
|---|---|---|---|
| มีเศษสตางค์ | ปัดขึ้นลงตามจริง | 552.25 | −0.05 |
| ปัดเต็มบาท | ปัดขึ้นลงตามจริง | 552.00 | −0.30 |
| ปัดเต็มบาท | ปัดขึ้นเสมอ | 553.00 | +0.70 |
| ปัดเต็มบาท | ปัดลงเสมอ | 552.00 | −0.30 |
| ปัด 5 บาท | ปัดขึ้นลงตามจริง | 550.00 | −2.30 |
| ปัด 10 บาท | ปัดขึ้นเสมอ | 560.00 | +7.70 |
การปัดเศษมีเฉพาะบิลหน้าร้าน เอกสารหลังร้านไม่มีการปัดเศษ
เมื่อได้ยอดที่ต้องชำระแล้ว เงินทอนคือจำนวนเงินสดที่รับมาหักด้วยยอดที่ต้องชำระ หากลูกค้าชำระหลายช่องทางในบิลเดียว โปรแกรมจะนำยอดจากช่องทางอื่นมาหักออกก่อน แล้วจึงปัดเศษเฉพาะส่วนที่เหลือซึ่งรับเป็นเงินสด
เงินทอนจ่ายเป็นเงินบาทเสมอ รวมถึงบิลที่รับเงินตราต่างประเทศ ในบิลโปรแกรมบันทึกยอดรับชำระของเงินสดและเงินตราต่างประเทศเป็นยอดหลังหักเงินทอน โดยหักจากเงินสดบาทก่อน ถ้ายังเหลือจึงหักจากมูลค่าบาทของเงินตราต่างประเทศ ยอดรับชำระรวมจึงเท่ากับยอดที่ต้องชำระพอดี ส่วนยอดเงินที่ลูกค้ายื่นให้จริงยังเก็บไว้สำหรับพิมพ์ใบเสร็จ
การปัดเศษถูกเก็บเป็นรายการแยกไว้ในบิล จึงปรากฏบนใบเสร็จและในรายงานสรุปยอดขายได้อย่างชัดเจน และทำให้ยอดสุทธิของบิลยังคงเป็นตัวเลขที่ถูกต้องทางภาษีเสมอ
1.7 เงินมัดจำ
หัวข้อที่มีชื่อว่า “1.7 เงินมัดจำ”เงินมัดจำที่ลูกค้าวางไว้ล่วงหน้า ถือเป็นการชำระเงิน ไม่ใช่ส่วนลด ดังนั้นเมื่อนำมัดจำมาตัดในบิล ยอดสุทธิของบิลจะไม่เปลี่ยน สิ่งที่เปลี่ยนคือจำนวนเงินที่ลูกค้าต้องจ่ายเพิ่มในวันนั้น
ในเอกสารฝั่งหลังร้าน การตัดมัดจำจะทำในอีกรูปแบบหนึ่ง ซึ่งอธิบายไว้ในหัวข้อถัดไป
1.8 ข้อแตกต่างที่ 1 การตัดมัดจำในเอกสารหลังร้าน
หัวข้อที่มีชื่อว่า “1.8 ข้อแตกต่างที่ 1 การตัดมัดจำในเอกสารหลังร้าน”เอกสารในหลังร้าน เช่น ใบกำกับสินค้า มีช่องสำหรับตัดมัดจำที่รับไว้ล่วงหน้า และ หักมัดจำออกจากมูลค่าสินค้าก่อนคำนวณภาษี ซึ่งต่างจากบิลหน้าร้านที่ไม่หัก
ผลที่ตามมาคือ เมื่อลูกค้าวางมัดจำไว้แล้วมารับสินค้าภายหลัง ภาษีในใบกำกับจะถูกคิดจากมูลค่าส่วนที่เหลือเท่านั้น เนื่องจากภาษีของเงินมัดจำได้ถูกคิดไปแล้วในตอนที่รับมัดจำ วิธีนี้ตรงกับแนวปฏิบัติทางภาษีของเอกสารซื้อขาย
หากยอดมัดจำที่นำมาตัดสูงกว่ามูลค่าสินค้าที่คิดภาษีในเอกสารนั้น โปรแกรมจะไม่ยอมให้ตัด เพราะจะทำให้ฐานภาษีติดลบ
1.9 ข้อแตกต่างที่ 2 ฐานของส่วนลดท้ายบิล
หัวข้อที่มีชื่อว่า “1.9 ข้อแตกต่างที่ 2 ฐานของส่วนลดท้ายบิล”ส่วนลดท้ายบิลของสองฝั่งคิดจากฐานคนละอย่าง ข้อนี้เป็นสาเหตุที่พบบ่อยที่สุดเมื่อมีคนสงสัยว่าทำไมส่วนลดได้น้อยกว่าที่คิด
| ฝั่ง | ฐานที่ใช้คิดส่วนลดท้ายบิล |
|---|---|
| หน้าร้าน POS | เฉพาะสินค้าราคาปกติที่ยังไม่มีส่วนลดรายการ |
| หลังร้าน | ยอดรวมทั้งใบหลังหักส่วนลดรายการแล้ว |
เหตุผลที่หน้าร้านคิดแบบนี้ เพื่อไม่ให้สินค้าที่ลดราคาอยู่แล้ว หรือสินค้าที่เพิ่งได้ส่วนลดจากโปรโมชัน ถูกลดซ้ำอีกชั้นหนึ่ง จากตัวอย่างในหัวข้อ 1.4 สินค้า ข มีส่วนลดรายการอยู่แล้ว 50 บาท จึงไม่ถูกนำมาคิดส่วนลดท้ายบิลอีก ฐานจึงเหลือ 280 บาท ไม่ใช่ 580 บาท
นอกจากนี้ยังมีข้อกำหนดเพิ่มเติมอีก 2 ข้อที่ช่วยกันไม่ให้ยอดผิดปกติ
- ส่วนลดท้ายบิลจะไม่มากกว่ายอดของสินค้าราคาปกติ
- ส่วนลดท้ายบิลจะไม่มากกว่ายอดรวมของบิล
1.10 เมื่อยอดดูไม่ตรงกับที่คาดไว้
หัวข้อที่มีชื่อว่า “1.10 เมื่อยอดดูไม่ตรงกับที่คาดไว้”หากพบว่ายอดบนบิลไม่ตรงกับที่คำนวณด้วยมือ ขอแนะนำให้ตรวจตามลำดับนี้ ซึ่งครอบคลุมสาเหตุที่พบได้เกือบทั้งหมด
- ราคาสินค้าเป็นแบบรวมภาษีหรือแยกภาษี ตรวจที่หน้าตั้งค่าระบบ เนื่องจากยอดสุทธิจะต่างกันทันทีตามการตั้งค่านี้
- สินค้าบางรายการไม่คิดภาษีหรือไม่ ตรวจที่ข้อมูลสินค้ารายตัว เพราะบิลที่มีสินค้าสองแบบปนกันจะคิดภาษีเฉพาะบางส่วน
- มีส่วนลดรายการซ่อนอยู่หรือไม่ สินค้าที่มีส่วนลดรายการจะไม่ถูกนำไปคิดส่วนลดท้ายบิล ตามหัวข้อ 1.9
- มีโปรโมชันทำงานอยู่หรือไม่ โปรโมชันจะเพิ่มรายการส่วนลดของตัวเองเข้ามาในบิล ซึ่งเห็นได้จากหน้าชำระเงิน
- มีการปัดเศษหรือไม่ ถ้าลูกค้าชำระด้วยเงินสด ยอดที่จ่ายจริงจะต่างจากยอดสุทธิได้เล็กน้อยตามหัวข้อ 1.6
1.11 คำถามที่พบบ่อย
หัวข้อที่มีชื่อว่า “1.11 คำถามที่พบบ่อย”ยอดสุทธิบนใบเสร็จไม่เท่ากับเงินที่รับมา ผิดหรือไม่ ไม่ผิด หากลูกค้าชำระด้วยเงินสดและร้านตั้งค่าการปัดเศษไว้ ส่วนต่างนั้นคือรายการปัดเศษ ซึ่งแสดงไว้บนใบเสร็จและรวมอยู่ในรายงานสรุปยอดขายแล้ว
เปลี่ยนจากราคารวมภาษีเป็นราคาแยกภาษีภายหลังได้หรือไม่ เปลี่ยนได้ แต่จะกระทบกับบิลที่ออกหลังจากนั้นทั้งหมด และราคาสินค้าที่ป้อนไว้เดิมจะมีความหมายเปลี่ยนไปทันที จึงควรตัดสินใจตั้งแต่ก่อนเริ่มใช้งานจริง หากจำเป็นต้องเปลี่ยน ขอแนะนำให้ปรึกษาทีมงานก่อน
ส่วนลดท้ายบิลกับส่วนลดรายการ ใช้อย่างไหนดีกว่ากัน ส่วนลดรายการเหมาะกับการลดเฉพาะสินค้าบางตัว ส่วนส่วนลดท้ายบิลเหมาะกับการลดให้ทั้งบิล ทั้งสองแบบใช้ร่วมกันได้ โดยระบบจะไม่นำสินค้าที่มีส่วนลดรายการไปคิดส่วนลดท้ายบิลซ้ำ
ภาษีคิดก่อนหรือหลังส่วนลด คิดหลังส่วนลดเสมอ โปรแกรมจะหักส่วนลดทุกชนิดให้เรียบร้อยก่อน แล้วจึงแยกภาษีออกจากยอดที่เหลือ
อ่านต่อ: ส่วนลดและโปรโมชัน อธิบายว่าส่วนลดแต่ละชนิดต่างกันอย่างไร และระบบเลือกใช้โปรโมชันตัวใดเมื่อมีหลายตัวพร้อมกัน