
ลูกหนี้ เจ้าหนี้ และวงจรเอกสาร
บทนี้อธิบายว่า Senfos ติดตามยอดที่ลูกค้าค้างชำระร้าน (ลูกหนี้) และยอดที่ร้านค้างชำระผู้จำหน่าย (เจ้าหนี้) อย่างไร เมื่อเข้าใจว่าเอกสารใบใดสร้างหนี้และใบใดตัดหนี้ คุณจะเลือกเอกสารได้ถูกต้องในแต่ละสถานการณ์ และอ่านรายงานลูกหนี้และเจ้าหนี้ได้อย่างมั่นใจ
ฝั่งลูกหนี้และฝั่งเจ้าหนี้ใช้กติกาชุดเดียวกันทุกข้อ ต่างกันเพียงชื่อเอกสาร บทนี้จึงอธิบายคู่กันไปตลอด ขั้นตอนการทำเอกสารแต่ละใบอยู่ในเล่มคู่มือหลังร้าน บทที่ 6 งานจัดซื้อ และบทที่ 8 ขายส่งและลูกหนี้
5.1 วงจรหนี้ทั้งสองฝั่ง
หัวข้อที่มีชื่อว่า “5.1 วงจรหนี้ทั้งสองฝั่ง”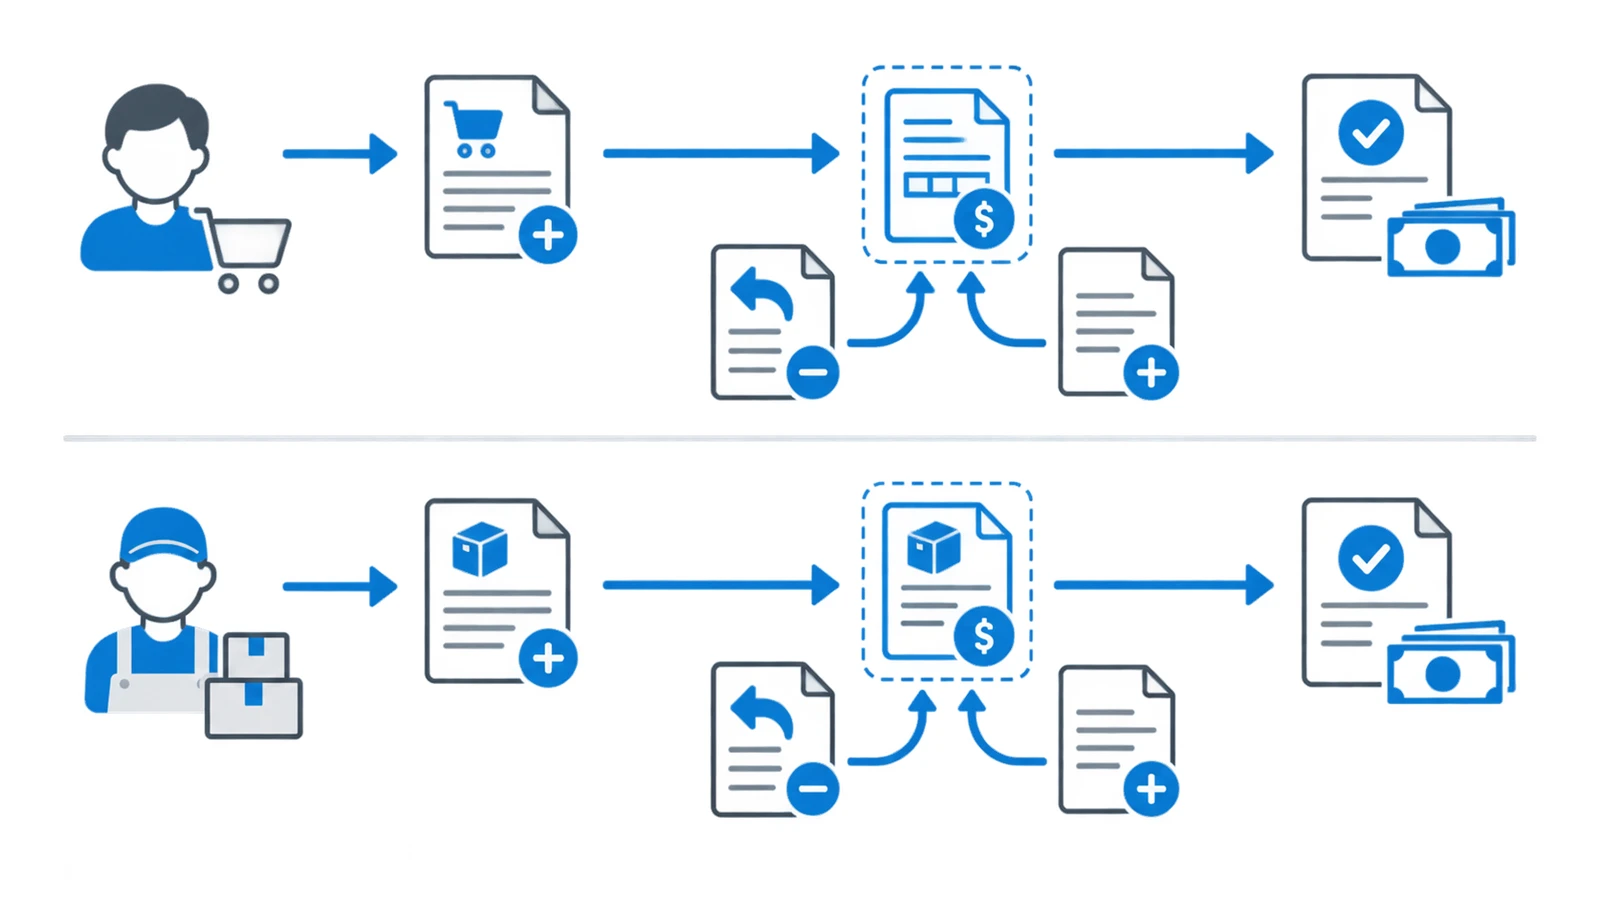
| บทบาทของเอกสาร | ฝั่งลูกหนี้ | ฝั่งเจ้าหนี้ |
|---|---|---|
| สร้างหนี้ | ใบกำกับสินค้าแบบเงินเชื่อ | ใบรับสินค้าแบบเงินเชื่อ |
| เพิ่มหนี้ | ใบเพิ่มหนี้ (ลูกหนี้) | ใบเพิ่มหนี้ |
| ลดหนี้ | ใบลดหนี้/รับคืนสินค้า | ใบลดหนี้/ส่งคืน |
| รวบรวมหนี้เพื่อเรียกเก็บ | ใบวางบิล | ใบรับวางบิล |
| ตัดหนี้ | ใบเสร็จรับเงิน | จ่ายชำระหนี้ |
| รับหรือจ่ายล่วงหน้า | รับเงินมัดจำ | จ่ายเงินมัดจำ |
5.2 เงินสดกับเงินเชื่อ
หัวข้อที่มีชื่อว่า “5.2 เงินสดกับเงินเชื่อ”ใบกำกับสินค้าและใบรับสินค้ามีปุ่มเลือก เงินสด หรือ เงินเชื่อ ที่หัวเอกสาร ตัวเลือกนี้เป็นตัวกำหนดว่าเอกสารใบนั้นจะเกิดเป็นหนี้หรือไม่
| รูปแบบ | การชำระ | เป็นหนี้หรือไม่ |
|---|---|---|
| เงินสด | บันทึกการรับหรือจ่ายเงินที่ตัวเอกสารเลย | ไม่เป็นหนี้ ไม่ปรากฏในรายงานลูกหนี้หรือเจ้าหนี้ |
| เงินเชื่อ | รับหรือจ่ายภายหลังผ่านใบเสร็จรับเงิน หรือจ่ายชำระหนี้ | เป็นหนี้ตั้งแต่ยืนยันเอกสาร จนกว่าจะชำระครบ |
เอกสารเงินเชื่อมีช่อง เครดิต เป็นจำนวนวัน โปรแกรมคิด วันครบกำหนดชำระ ให้โดยนับจากวันที่ของเอกสารบวกจำนวนวันเครดิต วันครบกำหนดนี้ใช้ในรายงานหนี้ถึงกำหนดชำระและรายงานหนี้เกินกำหนด
5.3 ยอดค้างชำระคิดอย่างไร
หัวข้อที่มีชื่อว่า “5.3 ยอดค้างชำระคิดอย่างไร”เอกสารที่เป็นหนี้ทุกใบเก็บตัวเลข 2 ตัว คือ ยอดสุทธิ ของเอกสาร และ ยอดที่ชำระแล้ว ยอดค้างชำระคือผลต่างของสองตัวนี้เสมอ
ยอดค้างชำระ เท่ากับ ยอดสุทธิ ลบ ยอดที่ชำระแล้ว
ยอดที่ชำระแล้วถูกปรับให้อัตโนมัติจากเอกสาร 2 แหล่ง คือ ใบเสร็จรับเงินหรือจ่ายชำระหนี้ที่อ้างถึงเอกสารนั้น และใบลดหนี้ที่เลือกวิธีหักจากเอกสารที่อ้างถึง ตามหัวข้อ 5.6
5.4 สถานะของเอกสารหนี้
หัวข้อที่มีชื่อว่า “5.4 สถานะของเอกสารหนี้”| สถานะ | ความหมาย |
|---|---|
| ยังไม่ยืนยัน | เอกสารร่าง ยังไม่เป็นหนี้ |
| ยังไม่ชำระ | ยืนยันแล้ว ยังไม่มีการชำระเลย |
| ชำระบางส่วน | มีการชำระแล้วแต่ยังไม่ครบยอดสุทธิ |
| ชำระแล้ว | ชำระครบยอดสุทธิ |
| ยกเลิก | ไม่นับเป็นหนี้ |
สถานะชำระบางส่วนและชำระแล้วเปลี่ยนให้เองเมื่อบันทึกหรือยกเลิกใบเสร็จรับเงินหรือจ่ายชำระหนี้ คุณไม่จำเป็นต้องแก้สถานะด้วยตนเอง
5.5 วางบิลและรับหรือจ่ายชำระหลายใบ
หัวข้อที่มีชื่อว่า “5.5 วางบิลและรับหรือจ่ายชำระหลายใบ”ใบวางบิลใช้รวบรวมหนี้หลายใบเพื่อเรียกเก็บครั้งเดียว เป็นขั้นตอนที่ไม่บังคับ ร้านที่ไม่ได้วางบิลกับลูกค้าสามารถออกใบเสร็จรับเงินจากใบกำกับสินค้าได้โดยตรง
เอกสารที่นำมาใส่ในใบวางบิล ใบเสร็จรับเงิน และจ่ายชำระหนี้ได้ มีดังนี้
- ใบกำกับสินค้าหรือใบรับสินค้า แบบเงินเชื่อ ที่ยืนยันแล้ว
- ใบเพิ่มหนี้และใบลดหนี้ที่เลือกวิธี เก็บไว้ตัดตอนชำระหนี้ หรือ เก็บไว้หักตอนชำระหนี้
- ทุกใบต้องยังมียอดค้างชำระเหลืออยู่ และเป็นของลูกค้าหรือผู้จำหน่ายรายเดียวกับหัวเอกสาร
กติกาเพิ่มเติมที่ควรทราบ
| หัวข้อ | ใบวางบิล / ใบรับวางบิล | ใบเสร็จรับเงิน / จ่ายชำระหนี้ |
|---|---|---|
| เอกสารหนี้หนึ่งใบอยู่ได้กี่ใบ | อยู่ในใบวางบิลที่ยังไม่ยกเลิกได้เพียงใบเดียว | อยู่ได้หลายใบ เพื่อรองรับการชำระหลายงวด |
| สาขา | รวบรวมหนี้จากทุกสาขาของลูกค้ารายนั้นได้ | ต้องทำที่สาขาที่ออกเอกสารหนี้ และเลือกได้เฉพาะหนี้ของสาขานั้น |
| ผลต่อยอดค้างชำระ | ไม่เปลี่ยน | ลดลงตามจำนวนที่ชำระ |
ใบลดหนี้ในใบวางบิลและใบเสร็จแสดงเป็นยอดติดลบ จึงหักออกจากยอดที่ต้องชำระของใบอื่นในเอกสารเดียวกันโดยอัตโนมัติ
การชำระบางส่วน ใบเสร็จรับเงินหรือจ่ายชำระหนี้ระบุจำนวนที่ชำระของแต่ละใบได้ หากชำระไม่ครบ เอกสารหนี้จะเปลี่ยนเป็นสถานะชำระบางส่วน และยังเลือกมาชำระต่อในใบถัดไปได้จนกว่ายอดค้างจะเป็นศูนย์
5.6 ใบลดหนี้และใบเพิ่มหนี้
หัวข้อที่มีชื่อว่า “5.6 ใบลดหนี้และใบเพิ่มหนี้”ใบลดหนี้ใช้เมื่อยอดหนี้ต้องลดลง เช่น ลูกค้าคืนสินค้า หรือให้ส่วนลดเพิ่มภายหลัง ส่วนใบเพิ่มหนี้ใช้เมื่อยอดหนี้ต้องเพิ่มขึ้น เช่น คิดราคาต่ำไป ทั้งสองแบบต้องเลือก วิธีหักหนี้ ที่หัวเอกสาร และวิธีนี้กำหนดว่ายอดจะไปปรากฏที่ใด
ใบลดหนี้/รับคืนสินค้า (ฝั่งลูกหนี้) และใบลดหนี้/ส่งคืน (ฝั่งเจ้าหนี้)
| วิธีหักหนี้ | ผลที่เกิดขึ้น |
|---|---|
| เก็บไว้หักตอนชำระหนี้ | ใบลดหนี้ค้างเป็นยอดติดลบ รอนำไปใส่ในใบวางบิลหรือใบเสร็จครั้งถัดไป |
| หักจากเอกสารที่อ้างถึง | ลดยอดค้างชำระของใบกำกับสินค้าหรือใบรับสินค้าที่อ้างถึงทันที ยอดของใบลดหนี้ต้องไม่เกินยอดค้างชำระของใบนั้น ไม่เช่นนั้นโปรแกรมจะไม่ยอมให้ยืนยัน |
| คืนเป็นเงินสด หรือคืนเป็นเช็ค | ชำระส่วนต่างกันทันที ใบลดหนี้เปลี่ยนเป็นชำระแล้วตั้งแต่ยืนยัน |
ฝั่งเจ้าหนี้ใช้ชื่อวิธีต่างกันเล็กน้อย คือ “หักจากใบรับสินค้าที่อ้างถึง” และ “ขอลดหนี้โดยรับเป็นเงินสด” หรือ “รับเป็นเช็ค” แต่ทำงานเหมือนกันทุกประการ
ใบเพิ่มหนี้ ทั้งสองฝั่ง
| วิธีหักหนี้ | ผลที่เกิดขึ้น |
|---|---|
| เก็บไว้ตัดตอนชำระหนี้ | ใบเพิ่มหนี้เป็นหนี้ใบใหม่ รอนำไปใส่ในใบวางบิลหรือใบเสร็จ |
| รับหรือจ่ายเป็นเงินสด หรือเป็นเช็ค | ชำระกันทันที ใบเพิ่มหนี้เปลี่ยนเป็นชำระแล้วตั้งแต่ยืนยัน |
ใบลดหนี้ที่รับหรือส่งสินค้าคืนจริงมีผลกับสต็อกด้วย ส่วนใบลดหนี้ที่ลดราคาอย่างเดียวมีผลเฉพาะต้นทุน ตามที่อธิบายไว้ในบทที่ 4 หัวข้อ 4.3
5.7 เงินมัดจำ
หัวข้อที่มีชื่อว่า “5.7 เงินมัดจำ”เงินมัดจำคือเงินที่รับจากลูกค้า หรือจ่ายให้ผู้จำหน่ายไว้ก่อนส่งมอบสินค้า มีกติกาดังนี้
- ใบรับหรือจ่ายเงินมัดจำไม่ใช่หนี้ การบันทึกรับหรือจ่ายเงินที่ใบมัดจำจะไม่เปลี่ยนสถานะของใบนั้น และใบมัดจำไม่ปรากฏในใบวางบิลหรือใบเสร็จรับเงิน
- มัดจำถูกตัดในใบกำกับสินค้าหรือใบรับสินค้า เมื่อส่งมอบสินค้าจริง โดยเลือกใบมัดจำที่ยังมียอดคงเหลืออยู่ มัดจำจะถูกหักออกจากมูลค่าสินค้าก่อนคิดภาษี ตามที่อธิบายไว้ในบทที่ 1 หัวข้อ 1.8
- ใบมัดจำที่ถูกตัดไปแล้วคืนสถานะไม่ได้ เนื่องจากจะทำให้ใบกำกับที่ตัดมัดจำไปแล้วขาดที่มา
5.8 ตัวอย่างวงจรหนี้หนึ่งราย
หัวข้อที่มีชื่อว่า “5.8 ตัวอย่างวงจรหนี้หนึ่งราย”ตัวอย่างนี้ติดตามลูกค้าเงินเชื่อหนึ่งรายตลอดหนึ่งเดือน
| ลำดับ | เอกสาร | ยอดสุทธิ | ผลต่อยอดค้างของลูกค้า | ยอดค้างรวม |
|---|---|---|---|---|
| 1 | ใบกำกับสินค้า ก เงินเชื่อ 30 วัน | 10,700.00 | +10,700.00 | 10,700.00 |
| 2 | ใบกำกับสินค้า ข เงินเชื่อ 30 วัน | 5,350.00 | +5,350.00 | 16,050.00 |
| 3 | ใบลดหนี้/รับคืนสินค้า อ้างใบ ก เลือก “เก็บไว้หักตอนชำระหนี้” | 1,070.00 | −1,070.00 | 14,980.00 |
| 4 | ใบวางบิล รวมใบ ก ใบ ข และใบลดหนี้ | 14,980.00 | ไม่เปลี่ยน | 14,980.00 |
| 5 | ใบเสร็จรับเงิน ชำระใบ ก 10,700.00 และหักใบลดหนี้ 1,070.00 | 9,630.00 | −9,630.00 | 5,350.00 |
| 6 | ใบเสร็จรับเงิน ชำระใบ ข บางส่วน | 2,000.00 | −2,000.00 | 3,350.00 |
เมื่อจบลำดับที่ 6 ใบ ก และใบลดหนี้มีสถานะชำระแล้ว ส่วนใบ ข มีสถานะชำระบางส่วน ค้างอีก 3,350.00 บาท และยังเลือกมาชำระในใบเสร็จรับเงินใบถัดไปได้
หากในลำดับที่ 3 เลือกวิธี “หักจากเอกสารที่อ้างถึง” แทน ยอดค้างของใบ ก จะลดเหลือ 9,630.00 บาททันที และไม่ต้องนำใบลดหนี้ไปใส่ในใบวางบิลอีก
5.9 การคืนสถานะเอกสาร
หัวข้อที่มีชื่อว่า “5.9 การคืนสถานะเอกสาร”การคืนสถานะคือการเปลี่ยนเอกสารที่ยืนยันแล้วกลับเป็นร่างเพื่อแก้ไข มีข้อจำกัดเพื่อไม่ให้ยอดหนี้ขัดกัน
| เอกสาร | คืนสถานะได้เมื่อใด |
|---|---|
| ใบกำกับสินค้าหรือใบรับสินค้า แบบเงินเชื่อ | เมื่อยังไม่มีการชำระเลย |
| ใบกำกับสินค้าหรือใบรับสินค้า แบบเงินสด | ได้เสมอ โดยข้อมูลการรับหรือจ่ายเงินของใบนั้นจะถูกล้าง |
| ใบรับหรือจ่ายเงินมัดจำ | เมื่อยังไม่ถูกนำไปตัดในใบกำกับหรือใบรับสินค้าใด |
หากต้องการแก้เอกสารเงินเชื่อที่ชำระไปแล้ว ขอแนะนำให้ยกเลิกใบเสร็จรับเงินหรือจ่ายชำระหนี้ที่เกี่ยวข้องก่อน ยอดที่ชำระแล้วจะถอยกลับให้อัตโนมัติ จากนั้นจึงคืนสถานะเอกสารหนี้
5.10 เช็ค
หัวข้อที่มีชื่อว่า “5.10 เช็ค”เช็คเป็นช่องทางชำระช่องทางหนึ่งของใบเสร็จรับเงินและจ่ายชำระหนี้ รวมทั้งการชำระทันทีของใบเพิ่มหนี้และใบลดหนี้ เช็คหนึ่งใบสามารถผูกกับเอกสารของลูกค้าหรือผู้จำหน่ายรายเดียวกันได้หลายใบ การติดตามสถานะเช็ค เช่น นำฝาก ผ่าน หรือคืน อธิบายไว้ในเล่มคู่มือหลังร้าน บทที่ 9 การเงินและเช็ค
5.11 คำถามที่พบบ่อย
หัวข้อที่มีชื่อว่า “5.11 คำถามที่พบบ่อย”ทำไมใบกำกับสินค้าไม่ขึ้นให้เลือกในใบเสร็จรับเงิน ขอแนะนำให้ตรวจ 4 ข้อ ได้แก่ ใบกำกับเป็นแบบเงินเชื่อหรือไม่ ยืนยันแล้วหรือยัง ยังมียอดค้างชำระหรือไม่ และกำลังทำใบเสร็จที่สาขาเดียวกับที่ออกใบกำกับหรือไม่
ทำไมใบกำกับสินค้าไม่ขึ้นให้เลือกในใบวางบิล นอกจาก 4 ข้อข้างต้นแล้ว ใบกำกับหนึ่งใบอยู่ในใบวางบิลที่ยังไม่ยกเลิกได้เพียงใบเดียว หากเคยวางบิลไปแล้ว ต้องยกเลิกใบวางบิลเดิมก่อน
ใบลดหนี้ไม่ขึ้นในใบเสร็จรับเงิน ใบลดหนี้จะขึ้นเฉพาะเมื่อเลือกวิธีหักหนี้เป็น “เก็บไว้หักตอนชำระหนี้” ใบลดหนี้ที่หักจากเอกสารที่อ้างถึง หรือคืนเป็นเงินสดหรือเช็ค ถือว่าจบในตัวแล้ว
รับชำระจากลูกค้าที่ซื้อหลายสาขาในครั้งเดียวได้หรือไม่ วางบิลรวมทุกสาขาในใบเดียวได้ แต่ใบเสร็จรับเงินต้องแยกทำที่สาขาที่ออกใบกำกับแต่ละใบ
ยกเลิกใบเสร็จรับเงินแล้ว ใบกำกับจะกลับเป็นค้างชำระหรือไม่ กลับ ยอดที่ชำระแล้วและสถานะของใบกำกับทุกใบในใบเสร็จนั้นจะถูกคำนวณใหม่ให้อัตโนมัติ
อ่านต่อ: รุ่น สิทธิ์ และ license อธิบายว่าแต่ละรุ่นใช้ฟังก์ชันใดได้บ้าง สิทธิ์ของผู้ใช้ทำงานอย่างไร และ MA มีผลกับอะไร